¿Qué áreas de la renta variable estadounidense ofrecen mejores resultados cuando los tipos de interés empiezan a bajar?


Después de que ayer la Fed anunciara una bajada de tipos y ante la probabilidad de que sigan bajando en los próximos meses, analizamos qué sectores y estilos de renta variable suelen obtener buenos resultados tras la primera bajada de tipos.
Históricamente, cuando la inflación estadounidense se aproxima al objetivo del 2% fijado por la Reserva Federal (Fed), el estilo momentum y los valores tecnológicos han mostrado, por lo general, un comportamiento más sólido.
Sin embargo, es importante señalar que este es sólo un elemento de todo el escenario general. La caída de la inflación da margen al banco central para recortar los tipos. De hecho, normalmente un año después de la primera bajada de tipos por parte de la Fed, las acciones estadounidenses han registrado rentabilidades de dos dígitos. Al mismo tiempo, el entorno de crecimiento importa especialmente cuando las recesiones conducen a un ciclo de relajación de tipos más agresivo.
Dado que es probable que los tipos de interés bajen en los próximos meses, ¿qué sectores y estilos del mercado bursátil suelen obtener buenos resultados tras la primera bajada de tipos? Lo vemos a continuación:
Tras la primera bajada de tipos, los sectores defensivos tienden a superar a sus homólogos cíclicos
Para analizarlos sectores, los hemos agrupado en cíclicos y defensivos en función de su sensibilidad al mercado global. Por ejemplo, los sectores cíclicos, como el tecnológico, suelen rendir más cuando el mercado sube, pero también bajan más cuando el mercado cae.
La tabla 1 muestra que los sectores defensivos han tendido a obtener mejores resultados que sus homólogos cíclicos tras la primera bajada de tipos de la Reserva Federal. Esto es especialmente evidente durante las recesiones, lo que probablemente se deba a que los inversores buscan sectores del mercado que tengan más probabilidades de resistir un entorno de crecimiento más débil y beneficiarse de recortes de tipos más agresivos.
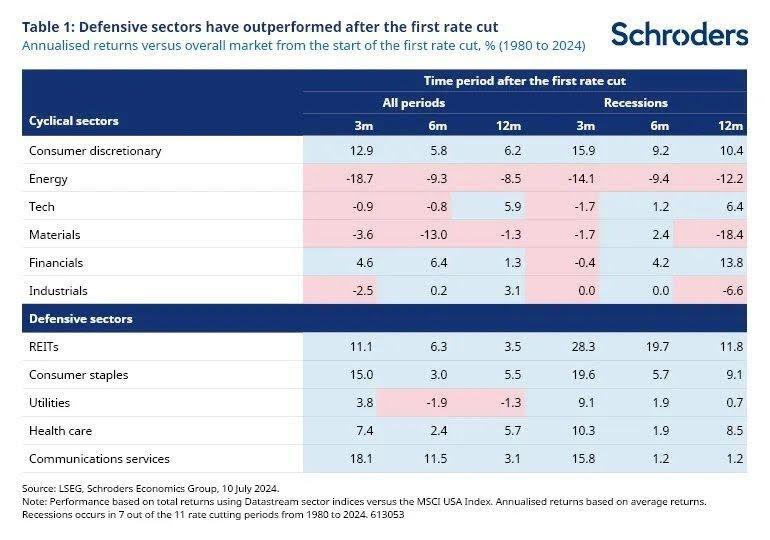
Por el contrario, la mayoría de los sectores cíclicos suelen obtener malos resultados en los tres meses siguientes a la primera bajada de tipos, sobre todo cuando esta se produce durante una recesión en Estados Unidos. Sin embargo, un año después del inicio del ciclo de relajación, los sectores cíclicos suelen ofrecer mayores rentabilidades.
Al principio, los sectores cíclicos se venden tras la bajada de tipos, probablemente en respuesta a un contexto de crecimiento e inflación más débiles. Pero en algún momento, estas áreas del mercado se vuelven atractivas, ya que las valoraciones de estos activos se abaratan y los inversores prevén que los recortes de tipos impulsen la actividad económica y los beneficios empresariales. Dicho esto, los sectores financiero y de consumo discrecional han sido las excepciones, ya que en general se han comportado bien incluso en los primeros meses tras el primer recorte de tipos.
Curiosamente, el sector tecnológico obtiene peores resultados que el mercado en general en los primeros meses tras la bajada de tipos. Pero su rentabilidad se ha visto negativamente sesgada por la gran liquidación que se produjo durante la recesión de la burbuja tecnológica a principios de la década de 2000. Sin obviamos periodo, los valores tecnológicos suelen obtener rentabilidades positivas cuando se recortan los tipos.
¿Cómo se comportan los estilos de renta variable durante los ciclos de recorte de tipos?
El estilo «momentum» ha sido, de media, el sector del mercado que mejor se ha comportado durante los pasados recortes de tipos (tabla 2). Estos valores se han comportado muy bien antes del ciclo de recorte de tipos, y el repunte de la confianza de los inversores tras el primer recorte no hará sino aumentar esa rentabilidad.

En menor medida, los valores de calidad y de crecimiento han generado rentabilidades positivas durante los ciclos de recortes de tipos. Esto es coherente con nuestro análisis anterior sobre el buen comportamiento de estos estilos de renta variable en un entorno de baja inflación. Los valores de crecimiento, calidad y momentum obtienen peores resultados cuando el ciclo de relajación de tipos se produce en un entorno de recesión. Esto podría deberse a que los inversores rotan hacia las áreas más defensivas del mercado, como el estilo de volatilidad mínima (min. vol.).
Incluso las empresas de pequeña capitalización tienden a obtener buenos resultados tras la primera bajada de tipos durante las recesiones. Es posible que las empresas de pequeña capitalización se beneficien de los recortes de tipos más agresivos que se producen en las recesiones. Sin embargo, conviene tener en cuenta que nuestro análisis depende del horizonte temporal. Por ejemplo, el análisis de las compañías de pequeña capitalización desde los años 20 muestra que en la mayoría de los casos han superado al mercado un año después de la primera bajada de tipos (tabla 3).

Pero después de mediados de los años 80, las empresas de pequeña capitalización han obtenido normalmente peores resultados que el mercado en general tras la primera bajada de tipos (este es el periodo inicial de nuestro análisis). La diferencia se debe probablemente a los cambios que se han producido en los sectores que componen el universo de pequeña capitalización, donde ha aumentado la proporción de empresas financieras e inmobiliarias y se ha reducido la exposición a los sectores tecnológico y de consumo discrecional. Evidentemente, las exposiciones sectoriales de los estilos de renta variable son dinámicas, y el manual de inversión del pasado no garantiza la rentabilidad futura.
Conclusión
Teniendo en cuenta nuestra previsión de que no habrá recesión en EE.UU. y tras el recorte de tipos anunciado ayer por la Reserva Federal, es probable que los valores de momentum, crecimiento y calidad obtengan mejores resultados. Esta conclusión es coherente con nuestro análisis de estos estilos de renta variable en un contexto de baja inflación. Al mismo tiempo, también es probable que los sectores defensivos, en comparación con sus homólogos cíclicos, lo hagan bien en un entorno de bajada de tipos.
Autor
Equipo de analistas Schroders
Schroders
Schroders plc es una empresa multinacional británica de gestión de activos, fundada en 1804. La compañía emplea a más de 4700 personas en 30 países de Europa, América, Asia, África y Oriente Medio.